W okolicach Wszystkich Świętych częściej myślimy o tych, którzy odeszli. Ale warto też zadać sobie pytanie, co zostawimy tym, którzy po nas pozostaną. Bo prawdziwe zabezpieczenie majątku nie kończy się na jego zgromadzeniu i ochronie — obejmuje również przygotowanie rodziny na naszą nieobecność.
Wyobraź sobie, że przez kilkanaście lub kilkadziesiąt lat konsekwentnie budowałeś swój portfel inwestycyjny. Kupowałeś akcje, nabywałeś obligacje, inwestowałeś w ETF-y, regularnie zasilałeś rachunek IKE lub IKZE. Z czasem zgromadziłeś kapitał, który miał zapewnić Tobie i Twoim bliskim większe bezpieczeństwo finansowe w dalszej części życia.
A teraz odpowiedz sobie na jedno pytanie: co stanie się z tym portfelem, gdybyś jutro nagle zmarł?
Kto otrzymałby Twoje akcje i ETF-y? Czy Twój małżonek w ogóle wiedziałby, w jakiej instytucji i w którym kraju posiadasz rachunek maklerski? Czy Twoje dzieci mogłyby odziedziczyć zgromadzone aktywa i środki bez niepotrzebnych komplikacji i czy w ogóle są one w takim wieku, że chciałbyś, aby to one je otrzymały? I czy Twoi bliscy będą w ogóle w wiedzieli, od czego zacząć?
To nie są pytania, które dotyczą wyłącznie osób najbogatszych. Wystarczy, że masz pewne oszczędności, rachunek maklerski i kilka lat regularnego inwestowania za sobą.
A brak odpowiedniego przygotowania się na taką sytuację może oznaczać masę formalności, opóźnienia, spory między spadkobiercami, a nawet długotrwałe problemy z ustaleniem, co wchodzi w skład majątku, który pozostawiłeś swoim bliskim. Szczególnej uwagi wymagają przy tym sytuacje, w których dziedziczą małoletnie dzieci, gdyż w zarządzaniu majątkiem po Tobie wchodzi sąd opiekuńczy.
Możesz bowiem świetnie zaplanować swoje inwestycje, a jednocześnie zupełnie zaniedbać to, co stanie się z nimi po Twojej śmierci. Możesz też przez wiele lat ciężką pracą budować swój majątek, a potem wystarczy, że nie zostawisz rodzinie jednej kartki z informacją, gdzie są zgromadzone środki. Bliscy mogą odziedziczyć Twój majątek, ale najpierw muszą się dowiedzieć, że on w ogóle istnieje i gdzie się znajduje.
Dlatego w ochronie majątku liczy się nie tylko to, co posiadasz, ale również to, jak przygotujesz jego przekazanie. Znaczenie mają testament, odpowiednie rozwiązania spadkowe oraz znajomość szczególnych zasad dotyczących IKE i IKZE.
W dalszej części tego artykuły pokażę Ci, jak zabezpieczyć portfel inwestycyjny na wypadek śmierci i jakie decyzje warto podjąć już dziś, aby Twoja rodzina nie musiała w trudnym momencie mierzyć się z dodatkowymi problemami.
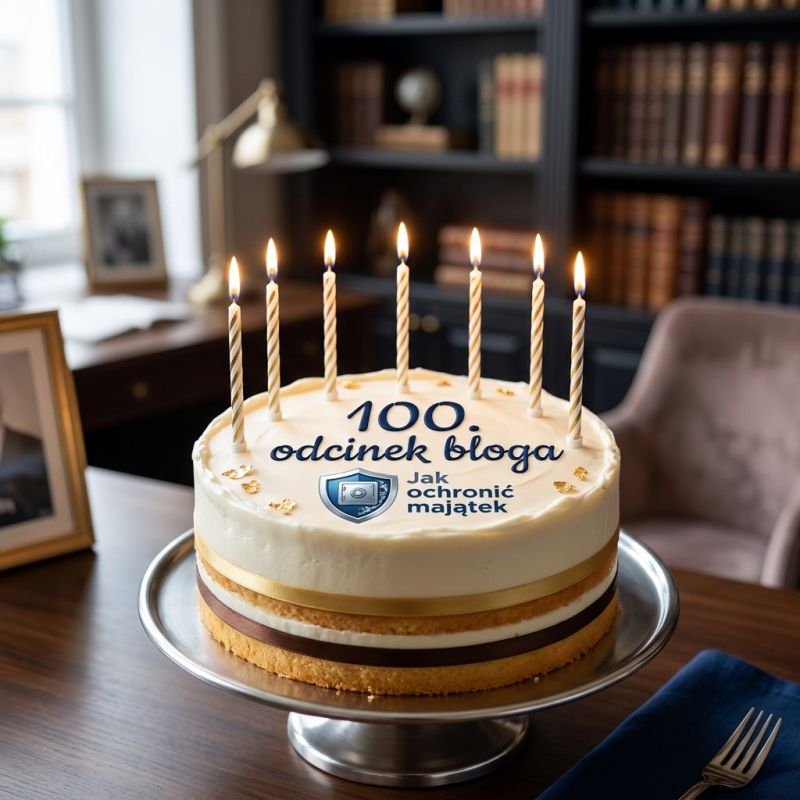
Setny (100) odcinek tego bloga
100… Dziś mam przyjemność podzielić się z wami wszystkimi swoim setnym, jubileuszowym odcinkiem mojego bloga. Liczba 100 to liczba symbolizująca pełnię, doskonałość, kompletność, stabilność oraz zamknięcie pewnego cyklu. Przecież osiągając wiek 100 lat (czego często wszystkim życzymy) człowiek zalicza się do osób w bardzo dojrzałym wieku.
A jak jest z moim blogiem? Czy jest on już – według Ciebie – dojrzalszy i lepszy niż w początkowym okresie? Ponad 92 miesiące temu, tj. w dniu 12 lutego 2019r., ukazał się pierwszy odcinek –tutaj. Jest to dla mnie osobiście niezwykłe, gdyż nie miałem wówczas zupełnie pojęcia, czy będę umiał (i miał motywację) aż tak długo pisać dla Was – w końcu przecież wielu twórców internetowych zniechęca się już po kilku, góra kilkunastu odcinkach. Przez te wszystkie 100 odcinków (a szczerze mówiąc to i dłużej, bo początkowo publikowałem na Facebooku) jestem tu z Wami i staram się dzielić swoim doświadczeniem i wiedzą.
To był jeden z najbardziej zaskakujących i najpiękniejszych okresów w moim życiu, choć często nie było łatwo. Nie zawsze miałem ochotę i siłę zabierać się za pisanie kolejnego odcinka bloga. Czasem też miałem okresy dłuższych przerw, które wynikały z różnych przyczyn (w życiu osobistym, zawodowym oraz np. z powodu pracy związanej z tworzeniem mojego drugiego bloga pt. „Podróże ku wolności„, pisaniem przeze mnie książek, np. „Gotówka to wolność” oraz „Stop CBDC„, itp.).
Blog mój też przez cały ten czas mocno ewaluował, gdyż dodawałem do niego pewne pomysły, aby go ulepszyć. Początkowo nosił on też inną nazwę: „Krótki Poradnik Prawnika”. Jednak od dnia 5 czerwca 2025 roku zmieniłem jego nazwę na „Jak ochronić majątek” oraz bardziej skonkretyzowałem tematykę, skupiając się przede wszystkim na konkretnych rozwiązaniach dotyczących majątku. Wkrótce zacząłem też nagrywać podcast JOM oraz stworzyłem kanał na YouTube – pod nazwą „Jak ochronić majątek”.
Wyrażam ogromną wdzięczność za wszystko, co przyniosły mi te lata z Wami.. 🙂 Dla mnie był to bardzo pracowity i owocny czas… Dziękuję całej społeczności za współpracę, wsparcie i inspirację…Razem mogliśmy sobie pomagać oraz wspólnie rozwiązywać problemy majątkowe, prawne, finansowe i życiowe… Razem z wami wszystkimi byłem w stanie napisać pierwsze 100 odcinków mojego bloga. A wkrótce – rozpocznę drugą setkę. Dziękuję ! 🙂
A teraz koniec wspomnień i przejdźmy do merytorycznej treści samego odcinka…
Kto odziedziczy akcje i ETF-y? Dziedziczenie ustawowe i testamentowe
Czy wiesz, co stanie się z Twoim portfelem inwestycyjnym, jeśli umrzesz i nie pozostawisz testamentu? Czy Twoje akcje i ETF-y automatycznie otrzyma Twoja małżonka lub małżonek? A może przypadną one dzieciom? A może odziedziczą je Twoi rodzice lub rodzeństwo?
Odpowiedź zależy od tego, kto należy do kręgu Twoich spadkobierców i jakie okoliczności występują w Twojej rodzinie.
Jeśli bowiem nie sporządziłeś testamentu, majątek będzie dziedziczony na podstawie ustawy, zgodnie z zasadami określonymi w Kodeksie cywilnym. Jest to tzw. dziedziczenie ustawowe.
W typowej sytuacji, gdy zmarły pozostawił małżonka i dzieci, dziedziczą oni w częściach równych, przy czym udział małżonka nie może być mniejszy niż 1/4 spadku. Jeśli zaś nie masz dzieci, do dziedziczenia mogą być powołani również inni krewni — zależnie od Twojej sytuacji rodzinnej.
Czy taki podział zawsze odpowiada Twoim planom? Niekoniecznie.
Dlatego też w pierwszej kolejności ustal swoich obecnych spadkobierców ustawowych. Innymi słowy, dowiedz się (np. od adwokata), kto konkretnie dziedziczyłby w tym momencie bezpośrednio po Tobie na podstawie tzw. dziedziczenia ustawowego i w jakim udziale ułamkowym (np. ½, 1/3, 4/6, itp.). Testament warto sporządzić bowiem w sytuacji, gdy chcesz zmienić kolejność dziedziczenia po sobie, która wynikałaby właśnie z reguł dziedziczenia ustawowego.
Wyobraź sobie, że chcesz, aby cały Twój portfel inwestycyjny przypadł Twojej żonie, która będzie mogła dzięki niemu utrzymać dotychczasowy poziom życia. Tymczasem zgodnie z zasadami dziedziczenia ustawowego spadek może przypaść również Twoim dzieciom. Jeśli są małoletnie, zarządzanie odziedziczonym majątkiem może wiązać się z ogromnymi trudnościami.
Podstawowym ograniczeniem jest w tej sytuacji to, że każda czynność dotycząca odziedziczonych przez Twoje małoletnie dzieci akcji lub ETF-ów będzie wymagała zgody sądu opiekuńczego.
Inny przykład. Masz dwoje dzieci, przy czym Twój starszy syn nadużywa alkoholu i jest nałogowym hazardzistą. Z tego powodu niekoniecznie widziałbyś go w roli spadkobiercy Twojego majątku
Jeśli zaś żyjesz w związku nieformalnym to Twoja partnerka życiowa nie otrzyma po Tobie nic w spadku. Bo w świetle reguł dziedziczenia ustawowego jest ona dla ciebie osobą obcą.
Właśnie dlatego w wielu sytuacjach warto rozważyć sporządzenie testamentu. Pozwala on wskazać, kto ma dziedziczyć Twój majątek i w jakim udziale ułamkowym, co pozwoli lepiej dostosować podział do potrzeb Twojej rodziny. Możesz na przykład uwzględnić małżonka, dzieci, brata albo też zupełnie inną osobę, której chcesz przekazać zgromadzone aktywa.
A jak sporządzić testament?
Najprościej i najtaniej jest własnoręcznie napisać testament pisemny, czyli holograficzny. O tym, jak poprawnie to uczynić, napisałem w odcinku pt. „Jak prawidłowo sporządzić testament pisemny – 3 podstawowe zasady”.
Jeśli jednak nie wiesz, jak go należycie napisać, a chciałbyś uniknąć błędu i mieć wysoki stopień pewności, że będzie on po Twojej śmierci ważny, to warto pójść do notariusza, aby przygotował Ci testament notarialny. Notariusz odpowiada za zgodne z prawem sporządzenie aktu notarialnego, ale niekoniecznie doradzi Ci najlepsze rozwiązanie. Dlatego też w bardziej skomplikowanych sprawach warto wcześniej poradzić się dobrego prawnika (np. adwokata, radę prawnego), który specjalizuje się w prawie spadkowym i dziedziczeniu papierów wartościowych.
Trzeba też pamiętać o ważnym ograniczeniu: testament nie zawsze pozwala całkowicie pominąć najbliższych. Zstępnym, małżonkowi i rodzicom spadkodawcy, którzy byliby powołani do spadku z ustawy, może przysługiwać zachowek — na zasadach i pod warunkami określonymi w przepisach.
Nie oznacza to, że testament nie ma sensu. Przeciwnie — jest jednym z podstawowych narzędzi świadomego planowania spadkowego. Pozwala on określić, kto ma otrzymać majątek, choć nie zawsze eliminuje roszczenia finansowe innych uprawnionych.
Praktyczny wniosek jest zatem taki, abyś nie czekał z uporządkowaniem spraw spadkowych do emerytury. Jeśli np. masz 30 lub 40 lat, rodzinę i portfel inwestycyjny, to już teraz warto zastanowić się, komu chcesz go przekazać. Im wcześniej zaplanujesz te kwestie, tym większa szansa, że Twoje decyzje pomogą bliskim uniknąć niepotrzebnych problemów.
Małoletnie dzieci a dziedziczenie portfela inwestycyjnego
Wielu rodziców uważa, że najlepszym sposobem zabezpieczenia dzieci jest przekazanie im jak największej części majątku. Intuicyjnie brzmi to rozsądnie. Problem w tym, że to, co dobrze wygląda na papierze, może w praktyce utrudnić rodzinie zarządzanie pieniędzmi.
Załóżmy, że masz żonę, dwoje dzieci w wieku 8 i 12 lat oraz portfel akcji i ETF-ów wart około 500 tys. zł. Umierasz, a dzieci wraz z żoną dziedziczą z ustawy część majątku.
Od tej chwili ich udziały należą do nich, a żona nie może po prostu traktować całego portfela jako własnych oszczędności. Choć jako rodzic co do zasady zarządza majątkiem małoletnich dzieci, musi działać w ich interesie i przestrzegać ustawowych ograniczeń.
Co to oznacza w praktyce?
Jeśli żona będzie chciała przeprowadzić istotną zmianę w odziedziczonym portfelu, sprzedać część papierów wartościowych (np. aktualnie wysoko wycenianych akcji spółek technologicznych) lub podjąć inną czynność przekraczającą zwykły zarząd majątkiem dzieci, może być konieczne uzyskanie zgody sądu opiekuńczego.
Rodzice powinni bowiem zarządzać majątkiem dziecka z należytą starannością i w jego interesie. Zgodnie z prawem czynności przekraczające zakres zwykłego zarządu majątkiem dziecka wymagają co do zasady zgody sądu opiekuńczego. W zależności od okoliczności może to dotyczyć np. sprzedaży istotnej części portfela, a także innych poważnych decyzji majątkowych.
Takie postępowanie sądowe nie tylko kosztuje, ale przede wszystkim może trwać miesiącami, a w skrajnych wypadkach nawet latami. A sam wiesz, że na giełdzie cena tych instrumentów przez ten czas może się wielokrotnie zmienić, i to zarówno w górę, jak też i w dół. Co gorsza, sąd może nie wyrazić zgody na proponowaną przez Twojego małżonka czynność (np. sprzedaż akcji), bo uzna, że powiedzmy jest ona sprzeczna z interesem dziecka.
I co wtedy? Twoja małżonka może być zablokowana przez lata, a ściślej – do ukończenia przez dziecko 18 roku życia, kiedy to ono samo będzie mogło decydować.
Ocena zależy od konkretnej czynności i sytuacji. Nie oznacza to, że każda sprzedaż akcji lub ETF-u wymaga zgody sądu, ale w wielu przypadkach tak akurat jest.
Do tego dochodzi jeszcze jeden problem: pieniądze należące do dzieci nie mogą być dowolnie wykorzystywane na potrzeby rodzica. Nawet jeśli żona potrzebuje środków na utrzymanie rodziny, nie oznacza to, że może ona swobodnie je wypłacić i wydać kapitał należący do małoletnich.
Czy można wcześniej pomyśleć o innym rozwiązaniu?
Tak. Warto rozważyć, czy w danej sytuacji korzystniejsze nie będzie powołanie jednej osoby pełnoletniej do całości spadku w testamencie (np. małżonka) – z pominięciem małoletnich dzieci. Dzięki temu małżonek może otrzymać większą swobodę w zarządzaniu odziedziczonym majątkiem, a dzieci będą mogły zostać uwzględnione w dalszym planowaniu przekazania majątku, tj. po śmierci żony.
Nie oznacza to jednak tego, że dzieci można tak po prostu pominąć bez konsekwencji. Jeżeli przysługuje im zachowek, mogą mieć roszczenie pieniężne wobec spadkobiercy. W przypadku małoletnich zstępnych zachowek wynosi co do zasady dwie trzecie wartości udziału, który przypadłby im przy dziedziczeniu ustawowym. Dlatego przed podjęciem decyzji należy ocenić nie tylko skład portfela, ale także całą sytuację majątkową rodziny.
Małżonkowie mogą również rozważyć sporządzenie dwóch odrębnych testamentów, w których każde z nich powoła drugiego do spadku. Potocznie określa się to jako testamenty wzajemne. Takie rozwiązanie wymaga jednak przemyślenia, ponieważ każdy testament można co do zasady odwołać lub zmienić, a sytuacja prawna rodziny może się z czasem zmienić (np. rozwód). Dodam, że w polskim prawie nie można sporządzić jednego wspólnego testamentu dla dwóch osób.
Nie istnieje jedno rozwiązanie odpowiednie dla każdej rodziny. Warto uwzględnić wiek dzieci, sytuację małżonka, wielkość portfela oraz pozostały majątek.
Dlatego też, jeśli masz małoletnie dzieci i zgromadziłeś znaczący portfel inwestycyjny, nie ograniczaj się do pytania, kto ma go odziedziczyć. Zastanów się również, kto będzie mógł nim zarządzać i jakie ograniczenia pojawią się po Twojej śmierci.
Jeśli masz 30–40 lat, małe dzieci i portfel inwestycyjny, to dobry moment, aby przemyśleć te kwestie. Nie po to, by kogokolwiek pozbawiać majątku, lecz po to, by zawczasu wybrać rozwiązanie najlepiej dopasowane do potrzeb Twojej rodziny.
Zwykłe konto maklerskie — jak dziedziczy się akcje i ETF-y?
Wyobraź sobie, że po śmierci ojca dowiadujesz się, że na jego rachunkach maklerskich znajdują się akcje i ETF-y warte kilkaset tysięcy złotych. Ojciec inwestował przez wiele lat, ale nigdy nie powiedział Ci, w których domach maklerskich posiada konto.
Co powinieneś zrobić? Gdzie szukać informacji? Jak udowodnić, że jesteś spadkobiercą? I czy będziesz musiał sprzedać wszystkie te inwestycje, czy też możesz je przenieść na swoje konto maklerskie?
To przykład pokazujący, że majątek można odziedziczyć, a mimo to napotkać problemy z jego odnalezieniem i przejęciem.
Najpierw trzeba odnaleźć rachunki maklerskie. W Polsce dla rachunków maklerskich i inwestycyjnych nie ma centralnego systemu zapytań dla osób prywatnych, analogicznego do bankowej „Centralnej Informacji o Rachunkach Bankowych”.
Jeżeli rodzina nie zna nazwy domu maklerskiego, warto zacząć od dokumentów zmarłego: umów, wyciągów, wiadomości e-mail, rocznych informacji podatkowych i historii przelewów bankowych. Pomocne mogą być również dokumenty dotyczące dywidend lub innych operacji inwestycyjnych.
Informację o istnieniu konta maklerskiego często można też uzyskać podczas korzystania z w/w Centralnej Informacji o Rachunkach Bankowych, gdyż biura maklerskie zazwyczaj powiązane są z rachunkiem bankowym klienta lub przelewał on tam środki. Jeśli to nie pomoże, spadkobiercy muszą wysyłać zapytania bezpośrednio do poszczególnych domów maklerskich i Towarzystw Funduszy Inwestycyjnych.
Jak zatem można przejąć inwestycje?
Zwykle konieczne będzie przedstawienie odpowiednich dokumentów spadkowych, a następnie ustalenie, jak rozliczyć i podzielić aktywa. Szczegóły zależą od rodzaju instrumentów, sytuacji prawnej spadkobierców i procedur domu maklerskiego.
Po ustaleniu instytucji finansowej spadkobiercy powinni więc skontaktować się z nią i dowiedzieć się, jakie dokumenty są wymagane. Samo pokrewieństwo ani znajomość danych logowania do rachunku nie zastępują formalnego potwierdzenia praw do spadku.
Zazwyczaj konieczne będzie przekazanie aktu zgony zmarłego oraz wykazanie swoich praw do spadku, np. za pomocą prawomocnego postanowienia sądu o stwierdzeniu nabycia spadku albo zarejestrowanego aktu poświadczenia dziedziczenia sporządzonego przez notariusza.
Dopiero po przeprowadzeniu odpowiednich formalności można ustalić sposób rozliczenia i przekazania aktywów.
Czy trzeba sprzedać odziedziczone akcje i ETF-y?
Nie. W przypadku papierów wartościowych, czyli m.in. akcji, ETF-ów i obligacji, nie ma ogólnej zasady nakazującej ich sprzedaż po śmierci właściciela. Możliwe zatem jest przeniesienie ich na rachunki spadkobierców, zgodnie z zasadami dziedziczenia, podziałem spadku i procedurami danego domu maklerskiego. Spadkobiercy nie muszą więc automatycznie sprzedawać wszystkich inwestycji i dzielić się gotówką.
To ważna różnica. Jeżeli więc odziedziczysz akcje lub ETF-y, możesz mieć możliwość dalszego ich inwestowania na swoim rachunku maklerskim.
Uważaj jednak na instrumenty finansowe nie będące papierami wartościowymi, np. na instrumenty pochodne. Nie każdy instrument na rachunku maklerskim można bowiem potraktować tak jak zwykłą akcję. Opcje i kontrakty terminowe mają odmienną konstrukcję prawną i wiążą się z dodatkowymi ryzykami.
W przypadku otwartych pozycji mogą obowiązywać szczególne zasady ich zamknięcia lub rozliczenia. Zazwyczaj biuro maklerskie zamknie je, gdy dowie się o śmierci właściciela. Zamknięcie pozycji odbywa się zatem po aktualnych cenach, czyli może się okazać, że pozycja zostanie zamknięta ze stratą.
Reasumując, jako właściciel konta maklerskiego pamiętaj, że najważniejsze jest to, aby Twoja rodzina w ogóle wiedziała, gdzie szukać Twoich inwestycji. Nie musisz przekazywać bliskim haseł ani umożliwiać im korzystania z Twojego rachunku za życia. Wystarczy, że zadbasz o bezpieczny wykaz instytucji finansowych, w których masz konta, oraz wskażesz, gdzie znajdują się dokumenty potrzebne do ustalenia praw do majątku.
To prosta czynność, która może znacząco ułatwić rodzinie uporządkowanie spraw po Twojej śmierci.
IKE i IKZE — dyspozycja na wypadek śmierci
Jak już wyjaśniłem w poprzednim punkcie, jeśli inwestujesz na zwykłym rachunku maklerskim to po Twojej śmierci zgromadzone akcje i ETF-y mogą odziedziczyć Twoi spadkobiercy. Ale co stanie się z pieniędzmi zgromadzonymi na IKE lub IKZE?
Co do zasady, w wypadku kont IKE i IKZE można także mieć do czynienia z procedurą podobną do zwykłego konta maklerskiego na podstawie klasycznego dziedziczenia ustawowego lub testamentowego.
W przypadku IKE i IKZE istnieje jednak dodatkowa możliwość, o której wielu inwestorów zapomina: dyspozycja na wypadek śmierci dotycząca IKE lub IKZE.
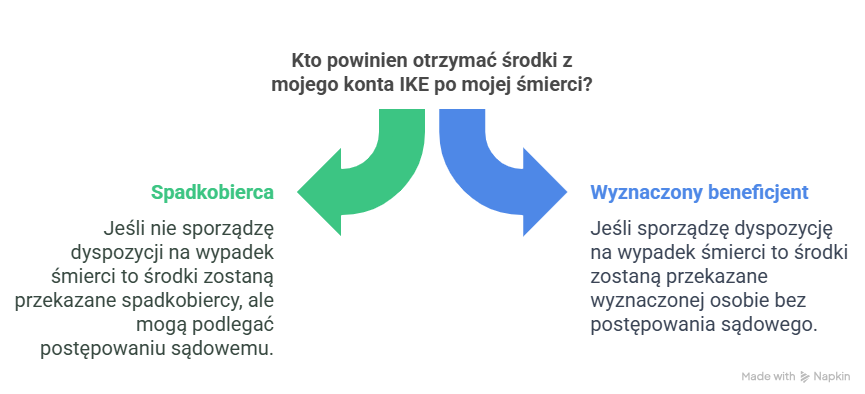
Innymi słowy, możesz wybrać uproszczoną procedurę, w której wskazujesz osoby uprawnione do otrzymania zgromadzonych środków lub aktywów po Twojej śmierci – z pominięciem standardowych reguł dziedziczenia.
Tematowi temu poświęciłem odrębny odcinek na tym blogu pt. „IKE (3/10) – Dyspozycja na wypadek śmierci – dlaczego warto?”, w którym szczegółowo wyjaśniłem to rozwiązanie.
W tym miejscu dodam jedynie, że w przypadku IKE i IKZE możesz więc wskazać osobę lub więcej osób, które otrzymają zgromadzone środki po Twojej śmierci. Nie muszą one być Twoimi spadkobiercami ustawowymi ani członkami rodziny, mogą to być nawet osoby obce. Masz prawo również określić proporcje, jaka część środków przypadnie każdej z nich.
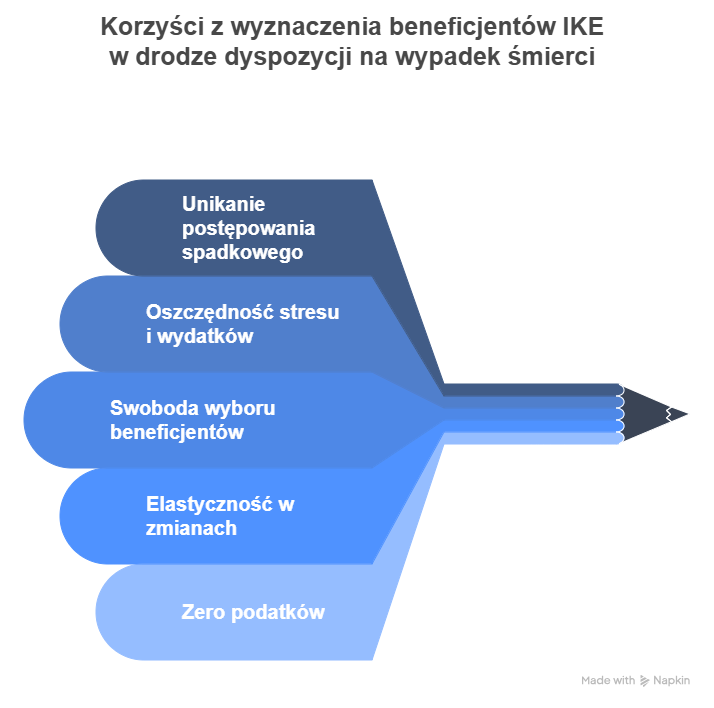
To ciekawe rozwiązanie, ponieważ wskazane osoby mogą otrzymać środki na podstawie samej tej dyspozycji, bez konieczności przeprowadzania standardowego postępowania spadkowego.
Co ważne, taką dyspozycję możesz zawsze zmienić w trakcie oszczędzania. Warto więc wracać do niej po ważnych wydarzeniach życiowych, np. po zawarciu małżeństwa, narodzinach dziecka, czy też rozwodzie.
A co się stanie, jeśli nikogo nie wskażesz? W typowej sytuacji środki wejdą do spadku i zostaną przekazane Twoim spadkobiercom. Dlatego warto sprawdzić, czy dyspozycja jest aktualna i odpowiada Twoim obecnym planom.
Co istotne, osoba uprawniona po Twojej śmierci może zasadniczo wybrać wypłatę środków albo — jeśli spełnia warunki ustawowe — transfer akcji lub ETF-ów na własne konto emerytalne.
Podkreślam, że w przypadku IKE możliwy jest transfer na własne IKE lub do pracowniczego programu emerytalnego, zaś w przypadku IKZE — tylko na własne IKZE.
Jest jeszcze jeden istotny szczegół: IKE i IKZE różnią się konsekwencjami podatkowymi po śmierci właściciela.
W przypadku IKE wypłata środków przez osobę uprawnioną jest zwolniona z podatku od dochodów kapitałowych. Zwolnienie obejmuje też podatek od spadków i darowizn w odniesieniu do tych środków. Osoba uprawniona może również, na zasadach określonych w ustawie, przenieść środki na własne IKE lub do pracowniczego programu emerytalnego.
W przypadku IKZE wypłata pieniędzy osobie uprawnionej podlega co do zasady 10-procentowemu podatkowi zryczałtowanemu. Alternatywą może być transfer środków na jej własne IKZE, który jest zwolniony z bieżącego opodatkowania.
Dlatego nie warto automatycznie wypłacać odziedziczonych środków, zanim nie sprawdzi się dostępnych możliwości i ich konsekwencji podatkowych.
Reasumując, jeśli masz IKE lub IKZE to sprawdź, czy wskazałeś osoby uprawnione. To prosta czynność, która może ułatwić Twoim bliskim szybkie otrzymanie środków i ograniczyć formalności związane z dziedziczeniem.
Bo IKE i IKZE to nie tylko sposób na inwestowanie z korzyściami podatkowymi. To również narzędzie sukcesji i przekazania majątku bliskim, a nawet przez wiele pokoleń.
Zapis windykacyjny — czy konkretne akcje lub ETF-y można przekazać wybranej osobie?
Wyobraź sobie, że przez lata zbudowałeś portfel inwestycyjny. Masz akcje kilku spółek, ETF-y, mieszkanie i inne aktywa. Chcesz, aby po Twojej śmierci akcje konkretnej spółki otrzymało jedno dziecko, a pozostały majątek przypadł drugiemu. Czy wystarczy wpisać takie życzenie do testamentu?
Niestety, nie wystarczy. Właśnie dlatego warto rozważyć zapis windykacyjny.
Zapis windykacyjny to wspaniałe rozwiązanie. Pozwala ono niejako automatycznie przydzielić konkretne akcje, ETF-y lub inne papiery wartościowe określonej przez Ciebie imiennie osobie na wypadek śmierci (zwanej zapisobiercą), co nie jest możliwe w wypadku dziedziczenia ustawowego lub zwykłego testamentu. Dzięki temu Twoi bliscy unikną wielu problemów.
Tymczasem w przypadku zwykłego testamentu możesz wskazać jedynie swoich spadkobierców i ewentualnie ich udziały spadkowe, ale bez możliwości przeznaczenia określonego składnika majątku dla konkretnej osoby.
Z chwilą śmierci spadkodawcy przedmiot zapisu co do zasady przypada zapisobiercy bezpośrednio. Innymi słowy, od tego momentu staje się on jego właścicielem.
Aby sporządzić zapis windykacyjny musisz udać się do notariusza i w testamencie sporządzonym w formie aktu notarialnego wyraźnie wskazać, że oznaczona osoba nabywa określone aktywa z chwilą Twojej śmierci. Jest to koszt rzędu kilkuset złotych.
Trzeba też precyzyjnie określić przedmiot zapisu. W przypadku nieruchomości zwykle łatwiej wskazać konkretną rzecz. Przy portfelu inwestycyjnym sprawa jest bardziej złożona: inwestor w każdym momencie może sprzedać dane akcje lub ETF-y, dokupić nowe albo zmienić strukturę całego portfela. Dlatego zapis powinien uwzględniać, jakie konkretnie aktywa mają zostać przekazane i jak zidentyfikować je w chwili śmierci. Moim zdaniem, warto w tym wypadku wpisać nazwę danego aktywa, jego ticker oraz ISIN.
Oczywiście, pozostaje jeszcze kwestia zachowku. Przekazanie określonych aktywów jednej osobie nie oznacza automatycznie, że pozostałe osoby uprawnione do zachowku tracą swoje roszczenia.
Reasumując, przy planowaniu spadkowym liczy się nie tylko wybór spadkobierców. Czasem trzeba również zaplanować, które aktywa trafią do konkretnych osób — i zrobić to w sposób zgodny z prawem. I właśnie dlatego warto pamiętać o zapisie windykacyjnym.
Dlaczego lepiej, aby akcje lub ETF-y otrzymała jedna, konkretna osoba?
Załóżmy, że Twoje akcje i ETF-y dziedziczy kilkoro spadkobierców. Jeden chce sprzedać wszystko i podzielić pieniądze. Drugi chce zachować inwestycje. Trzeci nie ma zdania, ale nie zgadza się na rozwiązanie proponowane przez pozostałych.
W efekcie zamiast spokojnie uporządkować sprawy spadkowe, rodzina może utknąć w długotrwałym sporze o wspólny majątek.
Dlatego też proponuję wybrać rozwiązanie, w którym określone akcje lub ETF-y otrzymuje jedna, konkretna osoba. Można to rozważyć, planując dziedziczenie testamentowe, zapis windykacyjny albo wskazując uprawnionego w dyspozycji na wypadek śmierci dotyczącej IKE lub IKZE.
Nie chodzi o to, że współwłasność zawsze prowadzi do konfliktów. Chodzi o to, że tworzy dodatkowe komplikacje prawne i faktyczne: uzgadnianie decyzji, rozliczanie udziałów i trudności z pogodzeniem różnych potrzeb finansowych.
Z kolei jedna osoba może łatwo zdecydować, czy zachować akcje, sprzedać je, czy zmienić strukturę portfela.
Oczywiście nie zawsze da się uniknąć wspólności majątku spadkowego, a samo wskazanie jednej osoby nie rozwiązuje automatycznie wszystkich problemów. Trzeba uwzględnić prawa pozostałych spadkobierców, ewentualny zachowek oraz zasady dotyczące konkretnego rachunku i instrumentów finansowych.
Warto więc zaplanować nie tylko kto ma otrzymać inwestycje, ale również jak mają do niego trafić. Bo majątek, który budujesz przez całe życie, powinien pomagać Twoim bliskim — a nie stawać się powodem rodzinnych sporów.
Estate Tax w USA — globalny portfel może oznaczać również globalne konsekwencje podatkowe
Kupujesz akcje Apple, Microsoftu czy Nvidii za pośrednictwem polskiego lub zagranicznego rachunku maklerskiego? Możesz zakładać, że skoro mieszkasz w Polsce, to kwestie spadkowe będą dotyczyć wyłącznie polskiego prawa.
To nie zawsze prawda.
W Stanach Zjednoczonych istnieje Estate Tax, czyli federalny podatek od spadku. W określonych okolicznościach może on dotyczyć również polskiego inwestora, który nie jest obywatelem ani rezydentem USA, ale posiada bezpośrednio akcje amerykańskich spółek albo też ETF zarejestrowany w tym kraju.
Dlaczego? Dla celów amerykańskiego podatku od spadku akcje spółek utworzonych zgodnie z prawem USA są co do zasady traktowane jako majątek położony w Stanach Zjednoczonych — nawet jeśli inwestor kupił je przez polskiego brokera i nigdy nie posiadał papierowych certyfikatów.
Co istotne, dla osoby, która nie jest obywatelem ani rezydentem USA w rozumieniu przepisów o podatku od spadku, próg 60.000 USD wartości określonych aktywów amerykańskich może oznaczać obowiązek złożenia zeznania podatkowego. Kwota wolna dla nierezydentów (czyli m. in. np. Polaków) wynosi bowiem jedynie 60.000 USD. Podatek ten jest progresywny, zaś stawka podatkowa może dojść nawet do 40% wartości aktywów.
Znaczenie ma również status inwestora. Obywatele USA podlegają innym zasadom niż osoby spoza Stanów Zjednoczonych. Co więcej, rezydencja na potrzeby Estate Tax nie musi być ustalana tak samo jak rezydencja dla podatku dochodowego.
A co z ETF-ami? Tutaj trzeba uważać na uproszczenia. ETF zarejestrowany w Irlandii lub Luksemburgu, nawet jeśli inwestuje w amerykańskie spółki, nie musi podlegać tym samym zasadom co bezpośrednio posiadane akcje Apple czy Microsoftu. Znaczenie ma m.in. miejsce rejestracji funduszu i prawny charakter posiadanych aktywów.
Dlatego przy budowie międzynarodowego portfela warto patrzeć nie tylko na opłaty, dywidendy i potencjalne zyski, lecz także na konsekwencje podatkowe dziedziczenia. Przy większych kwotach dobrze skonsultować strukturę inwestycji z doradcą znającym amerykańskie przepisy.
Możesz więc inwestować na całym świecie, ale pamiętaj, że globalny portfel może oznaczać również globalne konsekwencje podatkowe.
Podsumowanie – 7 kroków, dzięki którym ułatwisz bliskim przejęcie inwestycji. Praktyczna lista kontrolna
Możesz mieć dobrze zdywersyfikowany portfel, tanie ETF-y, akcje dywidendowe i przemyślaną strategię inwestycyjną. Ale czy zastanawiałeś się, co stanie się z tym majątkiem, gdy Ciebie zabraknie?
Czy Twoi bliscy będą wiedzieli, gdzie szukać rachunków maklerskich? Czy będą znali Twoją wolę dotyczącą podziału majątku? A może dopiero po Twojej śmierci odkryją, że część oszczędności istnieje, ale dostęp do informacji o nich jest utrudniony?
Nie musisz wszystkiego załatwiać w jeden dzień. Warto jednak zacząć od kilku prostych kroków.
Dlatego przygotowałem dla Ciebie praktyczną listę kontrolną. Oto ona:
1) Sprawdź testament
Czy masz testament i czy nadal odpowiada on Twojej sytuacji rodzinnej oraz majątkowej?
2) Zweryfikuj dyspozycje na IKE i IKZE
Czy wskazane osoby uprawnione są nadal tymi, którym chcesz przekazać środki?
3) Poinformuj bliskich, gdzie szukać informacji
Nie muszą oni znać szczegółów Twojej strategii, ale powinni wiedzieć, w jakich instytucjach masz rachunki maklerskie i gdzie znajdują się dokumenty.
4) Przygotuj bezpieczny wykaz rachunków
Zapisz nazwy banków, domów maklerskich i innych instytucji finansowych oraz wskaż, gdzie przechowujesz dokumentację. Zadbaj o bezpieczne przechowywanie tych informacji — nie zapisuj haseł w zwykłym pliku.
5) Przemyśl podział portfela
Kto powinien otrzymać konkretne aktywa? Czy lepiej przekazać określone składniki jednej osobie, czy podzielić majątek inaczej?
6) Jeśli masz małoletnie dzieci, zaplanuj ich sytuację
Uwzględnij nie tylko to, co odziedziczą, lecz także zasady zarządzania ich majątkiem i ewentualną konieczność uzyskania zgody sądu opiekuńczego na ważniejsze czynności.
7) Sprawdź zagraniczne aktywa
Jeśli posiadasz amerykańskie akcje lub inne inwestycje zagraniczne, zweryfikuj potencjalne konsekwencje podatkowe dziedziczenia.
Oczywiście, ta lista nie zastąpi indywidualnego planowania spadkowego, ale pozwoli Ci wykryć najważniejsze braki. W wielu przypadkach pierwszy krok możesz zrobić jeszcze dziś.
Na zakończenie pamiętaj, że ochrona majątku nie kończy się na wyborze dobrych akcji lub ETF-ów, dywersyfikacji portfela i ograniczaniu kosztów. Obejmuje również plan na wypadek, gdyby Ciebie zabrakło. Dzięki temu, zgromadzony przez Ciebie majątek będzie mógł rosnąć przez pokolenia.
Postaw mi kawę
Na zakończenie ma do Ciebie prośbę. W prowadzenie tego bloga i podcastu wkładam sporo serca i czasu. Treści te są dostępne za darmo, a przygotowując je zazwyczaj popijam kawę (a uwielbiam kawę!).
Jeśli uważasz je za wartościowe, a chcesz wesprzeć moją działalność w internecie, to… możesz mi postawić wirtualną kawę!
Odbywa się to za pomocą platformy Buy coffee.to.
Szczegóły znajdziesz w linku poniżej. Klikając w ten link przejdziesz do mojego profilu, gdzie w prosty sposób możesz postawić mi kawę. Klikając w ten link przejdziesz do mojego profilu, gdzie w prosty sposób możesz postawić mi kawę.

Jeżeli podoba Ci się idea tego bloga i podcastu, to proszę Cię o jego udostępnienie, polubienie lub skomentowanie – dzięki temu ma on szanse dotarcia do szerszego kręgu odbiorów, a być może wśród nich są osoby, które bardzo potrzebują zawartych w nim informacji. Polecam także zapisanie się na mojego Newslettera – wtedy nie umknie Ci żaden odcinek tego bloga, a także polubienie mnie na Facebook-u.
Copyright © 2026 Rafał Ganowski