
Wyobraź sobie, że pewnego dnia budzisz się rano i okazuje się, że nie działa internet. Nie możesz więc zalogować się do swojego banku. No cóż, zdarza się – myślisz (ostatnio niestety coraz częściej).
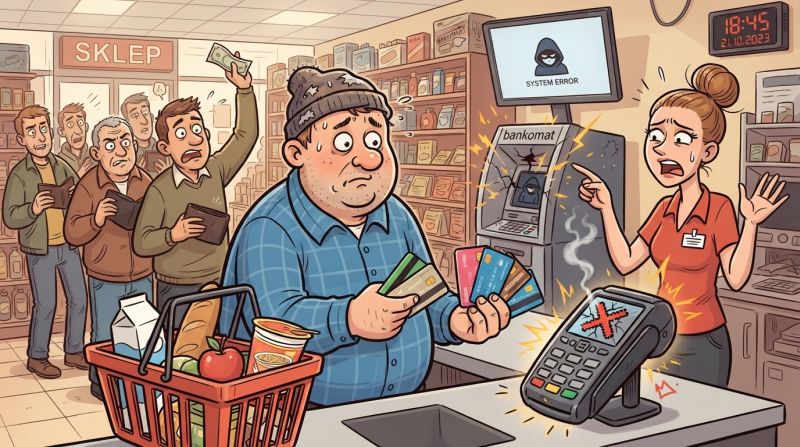
Wychodzisz z domu na ulicę. Ku twojemu zdziwieniu okazuje się, że bankomaty nie wypłacają pieniędzy, a w sklepach nie działają terminale płatnicze.
I tu zaczyna robić się problem: Nie masz w ogóle gotówki w portfelu, tylko kartę. Chciałeś kupić chleb i wodę, w aptece leki dla dziecka, a na stacji benzynowej zatankować paliwo. Wprawdzie masz pieniądze na koncie, i to całkiem sporo, ale co z tego, skoro nie możesz z nich skorzystać?
To nie jest jakaś abstrakcyjna sytuacja. W ostatnich latach zdarzało się to dość często, i to w kilku różnych krajach. Wspominałem o tym w odcinku np. pt. „Blackout w południowej Europie: Gdy karta nie działa, liczy się tylko gotówka”.
W związku z tym warto zadać sobie samem kilka fundamentalnych pytań. Proszę Cię również, abyś odpowiadając na te pytania był wobec siebie całkowicie szczery:
– Czy jesteś na taką sytuację przygotowany?
– Czy w ogóle masz w domu gotówkę?
– Jeżeli tak, to czy wystarczy Ci jej przynajmniej na kilka dni?
– A może wszystkie swoje pieniądze trzymasz na rachunku bankowym, gdyż dotąd w ogóle nie brałeś pod uwagę takiego zagrożenia?
W tym odcinku opowiem Ci, dlaczego warto mieć gotówkę na wypadek kryzysu, w jakich sytuacjach może okazać się ona niezbędna i ile pieniędzy rozsądnie jest przechowywać w domu.
Dlaczego gotówka jest tak ważna w sytuacjach kryzysowych?
Współczesny system finansowy zapewnia nam ogromną „wygodę”. Większość codziennych płatności możemy realizować bez używania tradycyjnych banknotów i monet. Wystarczy karta, telefon lub zegarek. Pieniądze przechowujemy na rachunkach bankowych, a dostęp do nich uzyskujemy za pośrednictwem aplikacji i internetu. Wszystko działa szybko, wygodnie i niemal niezauważalnie.
Na co dzień rzadko zastanawiamy się nad tym, jak bardzo jesteśmy uzależnieni od elektronicznych systemów płatniczych.
Problem polega jednak na tym, że taki sposób funkcjonowania całkowicie uzależnia nas od sprawnego działania wielu elementów bardzo zaawansowanej infrastruktury: dostaw energii elektrycznej, sieci telekomunikacyjnych, internetu, systemów informatycznych, banków i operatorów płatności. Nawet nie zdajemy sobie sprawy, jak bardzo skomplikowany jest ten system i ile rzeczy po drodze może w nim przestać prawidłowo funkcjonować.
W normalnych warunkach rzadko o tym myślimy. Jednak w sytuacjach nadzwyczajnych zależność ta może stać się poważnym problemem, od którego może zależeć nawet nasze przeżycie.
Właśnie wtedy może się okazać, że banknoty, które jeszcze wczoraj wydawały nam się mało potrzebne, staną się jednym z najważniejszych elementów naszego finansowego bezpieczeństwa.
Przyjrzyjmy się 5 sytuacjom, w których posiadanie gotówki może okazać się szczególnie przydatne.
1) Blackout, czyli długotrwały brak prądu
Wyobraź sobie, że dochodzi do rozległej awarii energetycznej. Prąd przestaje płynąć nie tylko w Twoim mieszkaniu, ale również we wszystkich w sklepach, bankach i innych instytucjach. Problem ten dotyczy całego miasta, regionu, a może nawet i kraju.
I co wtedy?
Brak energii elektrycznej natychmiast sparaliżuje działanie wielu urządzeń i systemów, z których korzystamy na co dzień. Bo przecież obecnie prawie wszystko działa na prąd. Nagle przestaną działać m. in. terminale płatnicze, bankomaty, część systemów bankowych, a także urządzenia i infrastruktura niezbędne do obsługi transakcji elektronicznych.
Możesz więc mieć na rachunku bankowym kilka, kilkanaście, a nawet kilkaset tysięcy złotych, ale co z tego, skoro w praktyce nie możesz z nich skorzystać. Sam fakt posiadania środków na koncie nie oznacza bowiem, że zawsze będziesz miał do nich dostęp.
Tymczasem gotówka ma jedną zasadniczą przewagę: do przeprowadzenia zwykłej transakcji kupna-sprzedaży nie potrzebuje prądu, internetu, aplikacji ani terminala. W sytuacjach kryzysowych może ona pozwolić Ci zapłacić za potrzebne produkty, od których może nawet zależeć życie lub zdrowie Twoje lub Twoich najbliższych.
Oczywiście gotówka nie rozwiąże wszystkich problemów związanych z blackout’em, ale na pewno może bardzo ułatwić codzienne funkcjonowanie w tym czasie.
2) Wojna lub konflikt zbrojny
Konflikt zbrojny to sytuacja, w której cały dotychczasowy porządek może zostać gwałtownie zakłócony. Ludzie muszą niekiedy podejmować szybkie decyzje, przemieszczać się, kupować artykuły pierwszej potrzeby.
Wojna zazwyczaj powodują też poważne zakłócenia w funkcjonowaniu infrastruktury krytycznej, transportu, łączności oraz usług finansowych. W takiej sytuacji dostęp do banków, bankomatów i elektronicznych systemów płatniczych może być okresowo utrudniony, o ile w ogóle będzie możliwy.
Jednocześnie w takich okolicznościach potrzeby gospodarstw domowych nie znikają. Nadal trzeba kupować żywność, wodę, leki, paliwo i inne produkty niezbędne do codziennego funkcjonowania.
Wyobraź sobie, że w Twojej okolicy pojawia się poważne zagrożenie. Jest rzeczą naturalną, że wiele osób jednocześnie będzie próbować wypłacić pieniądze z bankomatów. Ustawią się tam gigantyczne kolejki, w urządzeniach szybko skończy się gotówka, a część placówek bankowych zostanie zamknięta – dokładnie taka sytuacja miała miejsce po wybuchu konfliktu na Ukrainie. A nawet jeśli system bankowy będzie nadal jakoś funkcjonował, dostęp do pieniędzy może zostać ograniczony, także poprzez administracyjne decyzje władz.
W takiej sytuacji te osoby, które wcześniej zadbały o pewien zapas gotówki w domu, uzyskają istotną przewagę. Nie muszą oni natychmiast szukać działającego bankomatu ani czekać w ogromnej kolejce, aby zdobyć pieniądze na podstawowe potrzeby życiowe.
A gotówka może być szczególnie przydatna w pierwszych godzinach i dniach kryzysu, kiedy trudno przewidzieć, jak będzie funkcjonowała infrastruktura i dostępność usług.
3) Atak hakerski lub awaria systemów bankowych
Nie trzeba wojny ani wielkiej katastrofy naturalnej, żeby pojawiły się problemy z dostępem do pieniędzy. Wystarczy poważny cyberatak albo nawet awaria systemów informatycznych (które zdarzają się coraz częściej).
Współczesna bankowość w ogromnym stopniu opiera się na bowiem technologii. Korzystamy z aplikacji mobilnych, bankowości internetowej, systemów rozliczeniowych i elektronicznych metod autoryzacji transakcji.
Co ważne, cyberatak nie musi oznaczać kradzieży Twoich pieniędzy z rachunku. Możesz nie móc zalogować się do banku, wykonać przelewu, zapłacić kartą lub wypłacić środków z bankomatu. Innymi słowy, możesz po prostu czasowo stracić możliwość korzystania z nich.
I właśnie dlatego warto mieć alternatywę.
Bo gotówka nie jest uzależniona od tego, czy bankowa aplikacja działa poprawnie, czy system autoryzacji nie został zaatakowany i czy infrastruktura informatyczna jest aktualnie dostępna. Może więc stanowić awaryjny sposób dokonywania płatności. Dlatego warto ją posiadać.
4) Procedury bankowe i ograniczenia dostępu do rachunku
Warto również uwzględnić ryzyko związane z funkcjonowaniem systemu finansowego, banków i procedurami prawnymi, które mogą w nas bezpośrednio uderzyć.
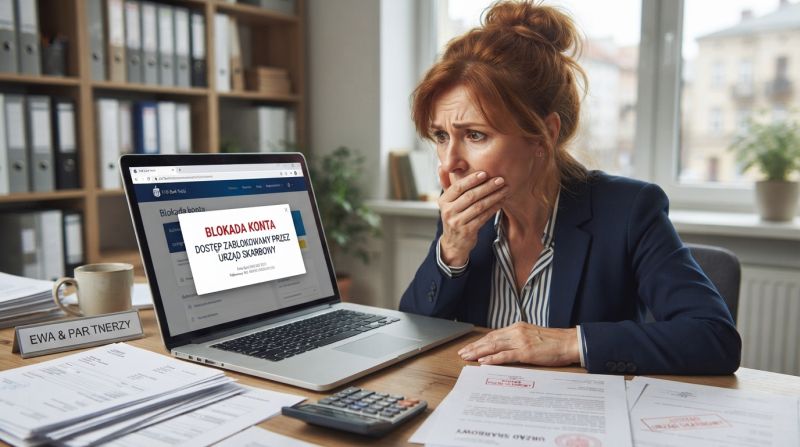
Dostęp do rachunku bankowego może zostać utrudniony z różnych przyczyn. Mogą to być nie tylko problemy natury technicznej, lecz także coraz „wredniejsze” procedury bezpieczeństwa stosowane przez banki, blokady wynikające z przepisów prawa albo też zajęcia egzekucyjne.
I tak przykładowo, w określonych okolicznościach Twój rachunek bankowy może zostać objęty zajęciem komorniczym lub działaniami organów skarbowych. W takich przypadkach możesz napotkać ograniczenia w dysponowaniu zgromadzonymi środkami, a nawet mieć zablokowane konto.
Oczywiście, nie oznacza to, że bank może dowolnie i bez podstawy prawnej pozbawić klienta dostępu do swoich pieniędzy. Każda taka sytuacja wymaga oceny konkretnych okoliczności i obowiązujących przepisów.
Warto jednak pamiętać, że pełne uzależnienie bieżącego funkcjonowania od jednego rachunku bankowego wiąże się z dużym ryzykiem.
W takich przypadkach posiadanie gotówki może zapewnić pewną niezależność w pokrywaniu bieżących wydatków, choć oczywiście nie oznacza zwolnienia z obowiązków prawnych ani możliwości omijania zgodnej z prawem egzekucji.
5) Problemy ze sprzętem, infrastrukturą lub łącznością
Jest jeszcze jedna sytuacja, o której często zapominamy: problemy z infrastrukturą telekomunikacyjną.
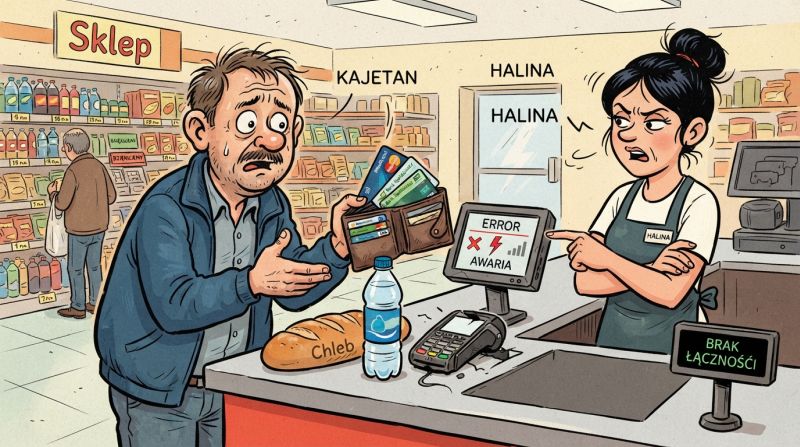
Nie musi dojść do całkowitego blackoutu ani cyberataku na banki. Wystarczy zwykła awaria Twojej sieci komórkowej, brak internetu w terminalu płatniczym, problemy z transmisją danych w Twoim urządzeniu (telefonie) lub zakłócenia w systemach autoryzacji płatności.
Wiele osób płaci dziś telefonem, zegarkiem lub kartą, bo „to jest wygodne”. Część transakcji wymaga jednak sprawnego działania urządzeń, sieci i systemów obsługujących płatności. Gdy któryś z tych elementów zawiedzie, wygodne dotąd rozwiązanie może przestać być dostępne.
Owszem, niektóre terminale i karty oferują możliwość realizowania płatności w trybie offline, ale nie jest to rozwiązanie działające zawsze i w każdych okolicznościach. Nie można więc zakładać, że płatność kartą będzie możliwa niezależnie od stanu infrastruktury.
A gotówka nie wymaga takiej infrastruktury. Można ją wykorzystać do zapłaty bez korzystania z telefonu, aplikacji, sieci komórkowej czy systemu bankowego.
Jaki z tego wniosek?
Wszystkie te sytuacje mają wspólny mianownik: możesz posiadać pieniądze na koncie, ale nie mieć możliwości swobodnego korzystania z nich.
Dlatego uważam, że gotówka powinna być jednym z elementów rozsądnego przygotowania finansowego na sytuacje kryzysowe.
Nie jest ona oczywiście rozwiązaniem wszystkich problemów. Nie ochroni nas przed inflacją, ani brakiem dostępności towarów. Nie jest też wolna od ryzyka kradzieży czy zniszczenia. Nie powinna również stanowić jedynej formy przechowywania oszczędności.
Ale daje coś niezwykle ważnego: alternatywny sposób płacenia wtedy, gdy elektroniczne systemy płatnicze zawodzą. Może więc ona zapewniać nam dostęp do środków na podstawowe wydatki w trudnej sytuacji życiowej.
I właśnie dlatego warto mieć ją pod ręką, zanim pojawi się kryzys, a nie dopiero wtedy, gdy wszyscy inni ruszą do bankomatów. Bo posiadanie rozsądnej rezerwy gotówki w domu powinniśmy traktować nie jako przejaw paniki, lecz jako jeden z elementów odpowiedzialnego zarządzania majątkiem i przygotowania na nieprzewidziane okoliczności.
Zanim przejdziemy dalej – kilka słów o gotówce
Skoro już mówimy o znaczeniu gotówki, chciałbym też krótko polecić książkę mojego autorstwa pt. GOTÓWKA TO WOLNOŚĆ.
Napisałem ją, ponieważ uważam, że gotówka to nie jakiś przeżytek, lecz konieczny element naszej finansowej wolności. To również niezależność, anonimowość, własność i możliwość swobodnego dysponowania własnymi pieniędzmi – bez uzależnienia od zgody państwa i systemu bankowego.
Jest to pierwsza książka polskiego autora na temat obrony gotówki przed likwidacją. Wyjaśniam w niej, dlaczego jest ona aż tak ważna, jakie korzyści daje nam jej używanie i co stracimy, jeśli zostanie ona wycofana. A niestety, w każdym roku rządzący nam ją stopniowo coraz bardziej ograniczają…
Dowiedz się więc, dlaczego warto jej bronić, zanim będzie za późno i gotówka całkowicie zniknie…
Co ważne, w sprzedaży pozostały już ostatnie egzemplarze tej książki. Jeżeli ten temat jest Tobie bliski i chciałbyś poszerzyć swoją wiedzę, to może być ostatnia okazja, aby zdobyć własny egzemplarz.
Nie masz pomysłu na prezent? Podaruj komuś wiedzę o pieniądzach i wolności! Link znajdziesz poniżej.
Ile gotówki powinniśmy posiadać w domu?
,Przejdźmy teraz do najważniejszego pytania: ile właściwie gotówki warto mieć w domu, żeby być przygotowanym na blackout, cyberatak, wojnę lub inną sytuację kryzysową?
Nie ma jednej kwoty odpowiedniej dla każdego. Inne potrzeby ma osoba mieszkająca samotnie, inne para, a jeszcze inne rodzina z dwójką dzieci. Znaczenie ma również miejsce zamieszkania (czy duże miasto, czy wieś?), poziom codziennych wydatków, dostęp do sklepów i aptek, a także to, czy na przykład regularnie kupujemy leki.
Proponuję więc podejść do tego zagadnienia w sposób racjonalny. Nie ma potrzeby gromadzenia dużych sum ani wypłacania wszystkich oszczędności z banku. Wystarczy przygotować odpowiednio dobraną rezerwę awaryjną, która pozwoli nam pokryć podstawowe wydatki przez kilka lub kilkanaście dni, gdyby dostęp do elektronicznych form płatności został czasowo ograniczony.
Dlatego chciałbym zaproponować trzy poziomy przygotowania. Gotówkę, którą przechowujemy w domu na wypadek nadzwyczajnych okoliczności, nazywam rezerwą awaryjną.
Możemy wyróżnić trzy warianty takiej rezerwy awaryjnej:
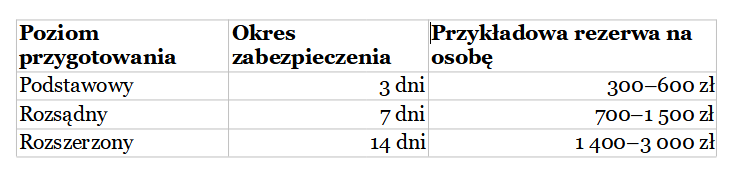
Oczywiście, są to pewne wartości orientacyjne, a nie oficjalne normy czy zalecenia jakiś instytucji publicznych. Proponuję potraktować je jako punkt wyjścia do oszacowania potrzeb i planowania własnej rezerwy. Każdy powinien dostosować je do swojej sytuacji.
Przykład 1: Ile gotówki powinna mieć rodzina czteroosobowa (2+2)?
Załóżmy, że mamy rodzinę składającą się z dwóch dorosłych osób i dwójki dzieci. Chcemy przygotować się na tydzień awaryjnego funkcjonowania, gdyby przez kilka dni występowały poważne problemy z płatnościami elektronicznymi, dostępem do bankomatów lub zaopatrzeniem.
Przy przyjętym przez nas przedziale 700–1 500 zł na osobę otrzymujemy:
2 800–6 000 zł/tydzień rezerwy awaryjnej na całą rodzinę.
Oczywiście nie oznacza to, że każde dziecko musi generować takie same wydatki jak dorosły. To jedynie proste przeliczenie przyjętych przedziałów. Rzeczywista kwota powinna uwzględniać wiek dzieci, ich potrzeby i koszty utrzymania rodziny.
Przykładowo, rodzina mogłaby zaplanować następujące wydatki na tydzień:
- Żywność, woda, napoje – 1 400–2 200 zł,
- leki, środki higieniczne i podstawowe artykuły medyczne – 300–600 zł,
- paliwo i transport – 500–1 000 zł,
- inne niezbędne wydatki, np. artykuły dla dzieci czy drobne zakupy – 600–1 200 zł.
Łącznie daje to około 2 800–5 000 zł.
To oczywiście przykładowy budżet, a nie prognoza wydatków każdej rodziny. Jeżeli ktoś mieszka w mieście i nie korzysta z samochodu, będzie potrzebował innej kwoty niż rodzina mieszkająca na wsi. Podobnie będzie w przypadku osób wymagających regularnego zakupu leków.

Przykład 2: Ile gotówki powinna mieć para?
WW przypadku gospodarstwa dwuosobowego, przy tym samym założeniu tygodniowej rezerwy, otrzymujemy:
1 400–3 000 zł /tydzień rezerwy awaryjnej na dwie osoby.
Przykładowy podział takiej kwoty mógłby wyglądać następująco:
- żywność i woda – 700–1 100 zł,
- leki i środki higieniczne – 150–300 zł,
- paliwo lub transport – 250–500 zł,
- pozostałe niezbędne wydatki – 300–600 zł.
Łącznie: około 1 400–2 500 zł.
W obu przykładach chodzi o zapewnienie sobie możliwości dokonywania podstawowych zakupów przez określony czas, a nie o finansowanie normalnego życia na dotychczasowym poziomie.
Warto też pamiętać, że nie wszystkie potrzeby musimy zaspokajać za pomocą gotówki. Część żywności, wody czy leków możemy mieć już zgromadzoną w domu. Wówczas nie musimy uwzględniać pełnego kosztu ich zakupu w rezerwie gotówkowej.

Rezerwa awaryjna a poduszka finansowa – to nie jest to samo
W tym miejscu chciałbym zwrócić uwagę na istotne rozróżnienie.
Rezerwa awaryjna to gotówka przechowywana w domu, której zadaniem jest zapewnienie nam możliwości dokonywania podstawowych płatności w sytuacji, gdy nie możemy skorzystać z bankomatu, karty, aplikacji bankowej lub innej elektronicznej formy dostępu do pieniędzy.
Jej główną cechą jest natychmiastowa dostępność. Powinna być przeznaczona na bieżące, niezbędne wydatki w sytuacji nadzwyczajnej.
Poduszka finansowa ma natomiast inne zadanie. Chroni nas przed konsekwencjami utraty dochodów, bezrobocia, choroby, nagłych wydatków czy innych problemów finansowych. Zwykle powinna odpowiadać kilku miesiącom naszych podstawowych kosztów utrzymania.
Poduszka finansowa nie musi być przechowywana w gotówce. Może znajdować się też na rachunku oszczędnościowym, lokacie lub w innych płynnych instrumentach finansowych, zależnie od naszych potrzeb i akceptowanego ryzyka.
Nie należy zatem utożsamiać tych dwóch kategorii. Rezerwa awaryjna zabezpiecza nas przede wszystkim przed problemami z dostępem do pieniędzy, natomiast poduszka finansowa przed problemami z ich zarabianiem i koniecznością ponoszenia nieprzewidzianych wydatków.

Dlaczego nie warto przechowywać wszystkich oszczędności w gotówce?
Czy warto trzymać wszystkie oszczędności w gotówce? Zdecydowanie nie!
Przygotowanie rezerwy awaryjnej nie oznacza bowiem, że powinniśmy wypłacić z banku wszystkie zgromadzone pieniądze.
Przechowywanie dużych kwot w domu wiąże się z określonymi zagrożeniami. Gotówka może zostać skradziona, zniszczona w wyniku pożaru lub zalania. Ponadto nie przynosi odsetek i traci siłę nabywczą w wyniku inflacji.
Dlatego rozsądniej jest przechowywać w domu tylko taką kwotę, jaka może być potrzebna do pokrycia podstawowych wydatków w sytuacji kryzysowej. Pozostałe oszczędności warto przechowywać w sposób odpowiedni do naszych celów finansowych i poziomu akceptowanego ryzyka. Oczywiście, pewną częścią naszej poduszki finansowej może też być gotówka.
W jakich nominałach i walutach trzymać gotówkę?
Skoro wiemy już, ile pieniędzy warto przygotować na wypadek kryzysu, pojawia się kolejne pytanie: w jakich nominałach i walutach powinniśmy je przechowywać?
Bo sama kwota to nie wszystko. Równie ważne jest to, czy w ogóle będziemy mogli wygodnie wykorzystać nasze pieniądze w praktyce.
W jakiej zatem formie powinniśmy posiadać gotówkę?
a) Złotówki powinny stanowić podstawę rezerwy
Jeżeli mieszkamy w Polsce i tutaj ponosimy większość naszych codziennych wydatków, podstawową walutą naszej rezerwy powinien być polski złoty. To właśnie złotówki będą najbardziej użyteczne przy zakupie żywności, wody, leków, paliwa czy innych podstawowych produktów i usług.
Nie ma większego sensu, aby osoba, która na co dzień funkcjonuje w Polsce, przechowywała większość awaryjnej gotówki w euro czy dolarach. W razie kryzysu może pojawić się problem z wymianą waluty, a sprzedawcy nie muszą przyjmować płatności w obcych pieniądzach.
Dlatego złotówki powinny stanowić zdecydowaną większość naszej rezerwy awaryjnej.
b) Zróżnicuj nominały banknotów
Bardzo ważna jest również struktura nominałów banknotów.
Wyobraź sobie, że podczas blackout’u idziesz do małego sklepu po chleb, wodę i podstawowe produkty. Masz przy sobie wyłącznie banknoty 100-, 200- i 500-złotowe. Sprzedawca prawdopodobnie będzie miał problem z wydaniem reszty, szczególnie jeżeli wiele osób robi zakupy w podobnej sytuacji.
Co wtedy? Możesz mieć przy sobie nawet dużo pieniędzy, ale nie być w stanie zapłacić za niewielkie zakupy.
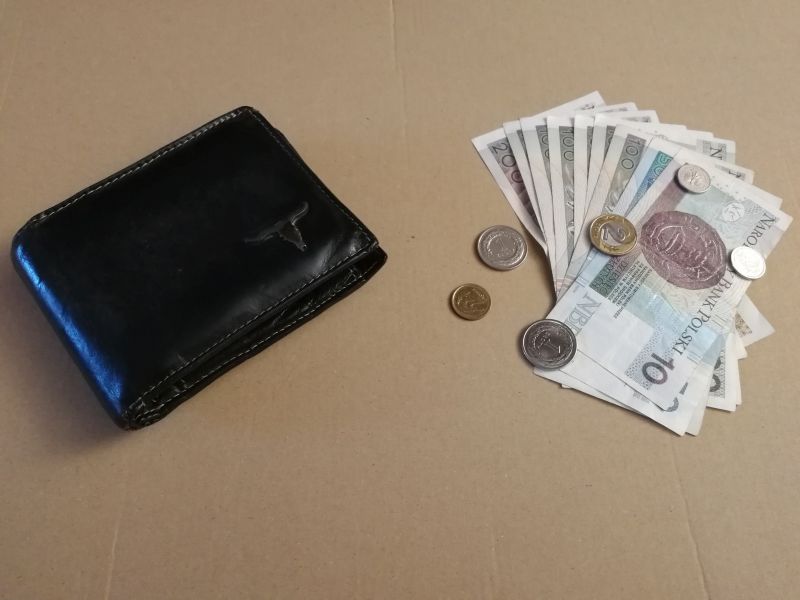
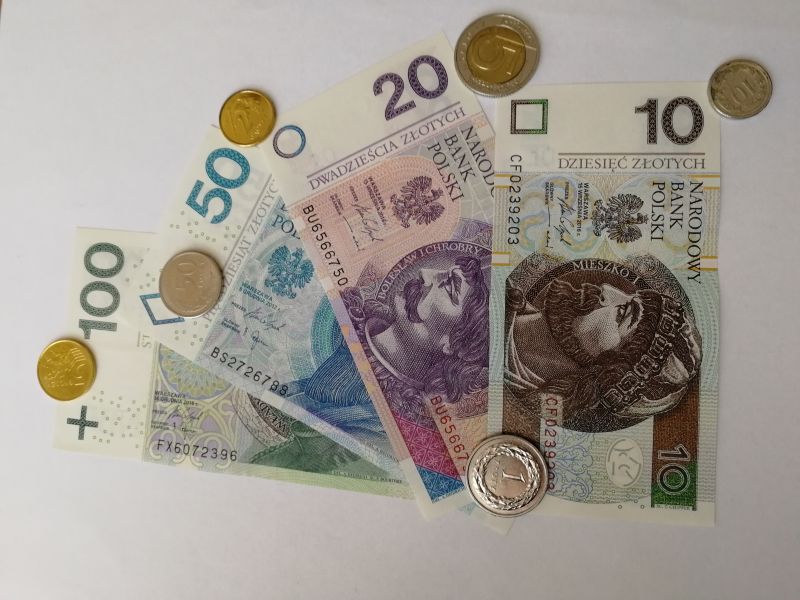
Dlatego też – oprócz wyższych nominałów (np. 100 zł, 200 zł) – warto posiadać banknoty o różnych nominałach, przede wszystkim: 10 zł, 20 zł, czy też 50 zł.
Można oczywiście mieć również trochę banknotów 100-, 200- i 500-złotowych, ale nie warto opierać na nich całej rezerwy. Szczególnie przydatne będą mniejsze nominały, które ułatwią płacenie za codzienne zakupy.
Pamiętaj też, iż warto mieć trochę monet (np. 1, 2 i 5 zł oraz 10, 20 i 50 groszy). Przydadzą się one przy drobnych płatnościach, zwłaszcza gdy sprzedawca będzie miał ograniczoną ilość bilonu.
Nie chodzi zatem o to, żeby mieć wyłącznie drobne pieniądze. Chodzi o to, aby móc zapłacić zarówno za niewielkie zakupy, jak i za większe wydatki, nie utrudniając sprzedawcy wydania reszty.
c) Czy warto mieć dolary, euro lub inną walutę obcą?
Moim zdaniem można rozważyć posiadanie pewnej części rezerwy w dolarach lub euro, ale przede wszystkim w banknotach.
Taka forma gotówki może być przydatna zwłaszcza w razie wybuchu wojny lub kryzysu gospodarczego w Polsce, bo w takich sytuacjach złoty polski może mocno stracić na wartości. Tak właśnie stało się w 2022 roku z ukraińską hrywną.
W niektórych sytuacjach przydatna może być również inna waluta, na przykład frank szwajcarski. Powinno to jednak wynikać z naszych rzeczywistych potrzeb. Jeżeli na co dzień mieszkamy i funkcjonujemy w Polsce, główną częścią rezerwy awaryjnej powinny jednak pozostać złotówki.

Gdzie i jak przechowywać gotówkę?
Skoro przygotowaliśmy już rezerwę awaryjną, musimy jeszcze zadbać o to, gdzie i w jaki sposób będziemy ją przechowywać.
Bo wyobraźmy sobie taką sytuację: dochodzi do blackoutu, bankomaty nie działają, a my mamy w domu przygotowaną gotówkę. Tylko że nie możemy jej znaleźć albo została zniszczona wskutek zalania czy pożaru. Wtedy całe nasze przygotowanie na niewiele się zda.
Dlatego warto pamiętać o kilku prostych zasadach.
Po pierwsze – nie trzymaj całej rezerwy w jednym miejscu.
Jeżeli przechowujemy większą ilość gotówki, rozsądnie jest ją podzielić. Dzięki temu kradzież, przypadkowe zgubienie lub zniszczenie pieniędzy przechowywanych w jednym miejscu nie musi oznaczać utraty całej rezerwy.
Po drugie – zabezpiecz pieniądze przed kradzieżą, pożarem i zalaniem.
Gotówka przechowywana w domu powinna znajdować się w bezpiecznym, dyskretnym miejscu. Warto rozważyć odpowiedni sejf lub inne zabezpieczenie, które utrudni dostęp do pieniędzy osobom niepowołanym.
Pamiętajmy jednak, że żadne zabezpieczenie nie daje stuprocentowej gwarancji. Warto również pomyśleć o ochronie przed wilgocią, zalaniem czy wysoką temperaturą.
Po trzecie – nie opowiadaj wszystkim o swojej rezerwie.
Nie informujmy przypadkowych osób, znajomych czy sąsiadów, ile gotówki przechowujemy w domu i gdzie się ona znajduje. Im mniej osób posiada taką wiedzę, tym mniejsze ryzyko, że informacja trafi w niepowołane ręce.
Po czwarte – poinformuj zaufanych domowników.
To bardzo ważne, a czasami o tym zapominamy. Jeżeli coś stanie się nam, a pozostali członkowie rodziny nie będą wiedzieli, gdzie znajduje się gotówka, mogą nie mieć możliwości skorzystania z niej w sytuacji kryzysowej.
Dlatego przynajmniej jedna lub dwie zaufane osoby powinny wiedzieć, gdzie znajduje się rezerwa awaryjna i jak mogą z niej skorzystać.
Na koniec pamiętajmy o jednej rzeczy: przechowywanie gotówki w domu również wiąże się z ryzykiem. Pieniądze mogą zostać skradzione, zniszczone w pożarze lub zalane. Dlatego nie należy przesadzać z wysokością domowej rezerwy ani traktować jej jako miejsca przechowywania wszystkich oszczędności.
Dodam też, iż jeśli często jeździsz samochodem, to na wszelki wypadek warto również mieć przy sobie co najmniej kilkaset złotych.
Chodzi o rozsądny kompromis: mieć pod ręką tyle gotówki, ile może być potrzebne w sytuacji awaryjnej, i jednocześnie zadbać o jej bezpieczeństwo.
Gotówka to nie wszystko – jak jeszcze przygotować się na kryzys?
Gotówka w domu to bardzo ważny element przygotowania na sytuacje kryzysowe, ale nie jedyny.
Co – oprócz niej – powinno znaleźć się w naszych domowych zapasach? Przede wszystkim woda pitna, żywność z długim terminem przydatności, latarki, baterie, powerbanki, radio na baterie, podstawowe środki higieniczne, apteczka oraz alternatywne źródło ogrzewania i przygotowywania posiłków.
Więcej praktycznych wskazówek na ten temat znajdziesz w moim artykule pt.:„Blackout – 10 rodzajów przedmiotów, które warto przygotować na ewentualny brak prądu w naszych domach”.
Nie czekaj z wypłatą gotówki do wybuchu kryzysu
Na koniec jeszcze jedna bardzo ważna rada: nie odkładaj przygotowania rezerwy awaryjnej na moment, kiedy kryzys już się rozpocznie.
Jeżeli dojdzie do poważnego cyberataku, blackoutu lub gwałtownego pogorszenia sytuacji bezpieczeństwa, wiele osób może jednocześnie ruszyć do bankomatów i oddziałów banków, aby wypłacić pieniądze. I wtedy będzie już za późno.
Pojawią się bowiem wtedy gigantyczne kolejki, ograniczenia wypłat, problemy techniczne, a nawet brak gotówki w bankomatach.
Znacznie rozsądniej jest przygotować rezerwę wcześniej, stopniowo i bez niepotrzebnego pośpiechu.
Podsumowanie – nie czekaj, aż będzie za późno!
Gotówka w domu to nie przejaw paniki, ale zdrowego rozsądku. Nie wiemy, kiedy może dojść do wojny, blackout’u, awarii banków czy innego kryzysu. Wiemy natomiast, że warto być na taką sytuację przygotowanym.
Dlatego pamiętaj o trzech rzeczach:
- Nie rezygnuj całkowicie z gotówki na rzecz płatności elektronicznych.
- Miej w domu zapas pieniędzy na kilka dni, a najlepiej dłużej.
- Nie odkładaj przygotowań na później. Lepiej mieć gotówkę i jej nie potrzebować, niż jej potrzebować i nie mieć!
I mam do Ciebie pytanie: ile gotówki trzymasz w domu na wypadek kryzysu? Wystarczy Ci rezerwa na kilka dni czy wolisz zabezpieczyć się na dwa tygodnie?
Napisz w komentarzu. Jestem bardzo ciekawy Twojego zdania!

Postaw mi kawę
Na zakończenie ma do Ciebie prośbę. W prowadzenie tego bloga i podcastu wkładam sporo serca i czasu. Treści te są dostępne za darmo, a przygotowując je zazwyczaj popijam kawę (a uwielbiam kawę!).
Jeśli uważasz je za wartościowe, a chcesz wesprzeć moją działalność w internecie, to… możesz mi postawić wirtualną kawę!
Odbywa się to za pomocą platformy Buy coffee.to.
Szczegóły znajdziesz w linku poniżej. Klikając w ten link przejdziesz do mojego profilu, gdzie w prosty sposób możesz postawić mi kawę.
Jeżeli podoba Ci się idea tego bloga i podcastu, to proszę Cię o jego udostępnienie, polubienie lub skomentowanie – dzięki temu ma on szanse dotarcia do szerszego kręgu odbiorów, a być może wśród nich są osoby, które bardzo potrzebują zawartych w nim informacji. Polecam także zapisanie się na mojego Newslettera – wtedy nie umknie Ci żaden odcinek tego bloga, a także polubienie mnie na Facebook-u.
Copyright © 2026 Rafał Ganowski